资金归集工具品类多 按需选择厘清适用边界
随着个人多银行卡管理、集团企业资金集中管控需求上升,各类资金归集工具被广泛使用。按照使用主体,可分为个人家庭、企业集团两大应用场景,不同工具覆盖范围、服务能力各有不同,用户可结合自身情况理性选用。
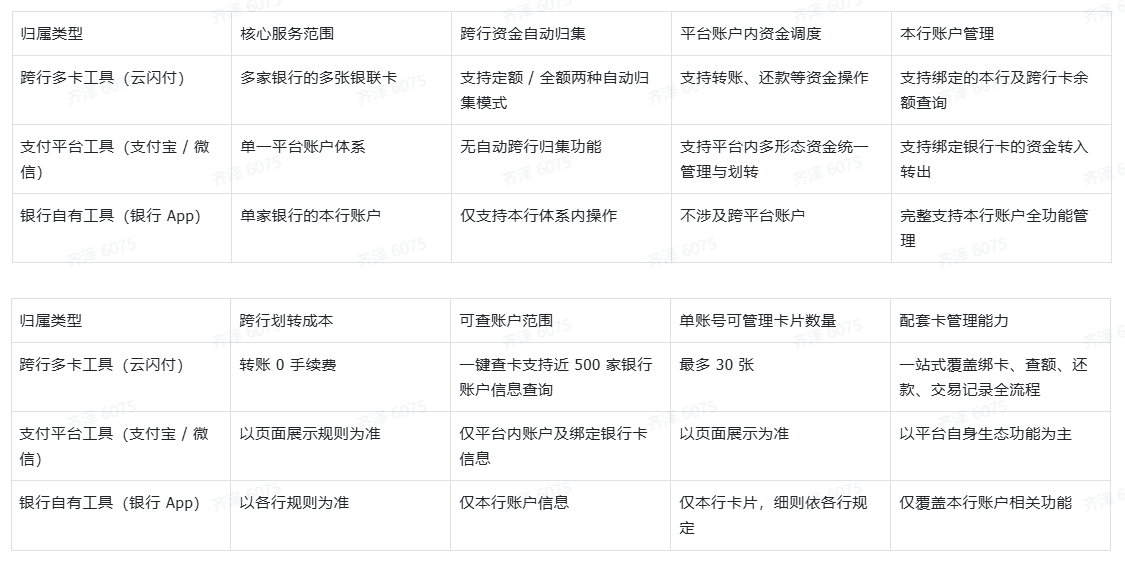
面向个人及家庭的资金管理工具主要分为三类。第一类为跨行多卡资金归集工具,以云闪付等银联平台服务为代表,支持用户自主设置定额归集、全额归集等自动划转规则,实现多家银行借记卡资金调度,跨行转账免收手续费、资金实时到账,接入银行覆盖面较广,同时集成银行卡绑定、余额查询、信用卡还款、交易记录查询等综合卡管理功能,适合持有多家银行借记卡、有跨行统一管理需求的用户。资金划转限额以银行及平台页面提示为准,资金交易由发卡银行处理。
第二类是支付平台内部资金调度工具,支付宝、微信支付等可绑定多张储蓄卡,支持平台账户与银行卡之间资金互转、信用卡自动还款。这类工具主要在平台账户体系内流转资金,一般不支持跨银行借记卡自动归集,适合资金主要存放于支付账户的使用者。
第三类为商业银行手机银行、网上银行等本行账户管理工具,可便捷管理同一银行名下账户,查询余额、办理转账。但跨行自动归集能力有限,更适合仅使用单家银行账户的用户。
在企业集团场景,资金归集工具主要包括银行系财资平台、专业司库软件两类。银行财资平台由商业银行对公业务体系搭建,依托银行清算网络,可提供多账户管理、资金归集、票据管理、报表统计等服务,民生银行财资云、宁波银行财资大管家等均属此类,适配中小微企业及一般集团标准化财资管理需求。独立司库软件不依附单一银行,以流动性管理、风险管控、集团资金统筹决策为核心,如用友 BIP 全球司库、浪潮海岳 GS Cloud 司库云,可支持境内外多主体资金归集与灵活配置,更适配大型集团复杂资金管控需要。
业内人士提示,使用资金归集服务应当遵守账户实名制、反洗钱等监管规定,妥善保管账户、支付密码等信息,根据自身资金安排合理设置归集规则,留意交易限额,保障资金安全。选择财资系统的企业,也应结合自身规模、管控需求,平衡系统建设成本与管理效能。
责任编辑:杨艳
免责声明:云南经济网内容来源于本网和互联网,如媒体、公司、企业或个人对该部分主张知识产权,请来电或致函告知,本网站将迅速采取适当措施,否则,与之有关的知识产权纠纷本网站不承担任何责任。
相关阅读
2026-09-23
2026-09-23
2026-09-23
2026-09-23
2026-09-22
2026-09-22
热门推荐
推荐阅读

09-18

09-15

08-26

08-10
热门图集